Финансовая подушка - единственная часть личных финансов, по которой почти нет разногласий: нужна всем. Разногласия начинаются на цифрах и на том, где её держать. Разберу и то, и другое.
Зачем она нужна на самом деле
Очевидный ответ - «на чёрный день». Менее очевидный и более важный: подушка нужна, чтобы не принимать плохих решений в спешке.
Человек без резерва при потере работы соглашается на первое подвернувшееся предложение. Предприниматель без резерва берёт дорогой кредит, чтобы закрыть кассовый разрыв. Оба теряют на этом кратно больше, чем принесла бы любая доходность от «вложенных вместо подушки» денег.
То есть подушка - это не про доходность. Это покупка права спокойно подумать.
Сколько: считаем от расходов, а не от доходов
Самая частая ошибка - считать подушку в зарплатах. Правильная база - обязательные месячные расходы: жильё, еда, транспорт, связь, платежи по кредитам, всё, что будет, даже если доход завтра станет нулём.
Разница ощутимая. Человек с доходом 200 тысяч и обязательными расходами 90 тысяч при расчёте «в зарплатах» будет копить вдвое дольше, чем нужно, и, скорее всего, не докопит.
Дальше - сколько таких месяцев. Ориентиры зависят не от суммы дохода, а от того, насколько быстро вы его восстановите:
Если доход нерегулярный, базой берут не средний месяц, а худший из последних двенадцати.
Три горизонта вместо одной кучи
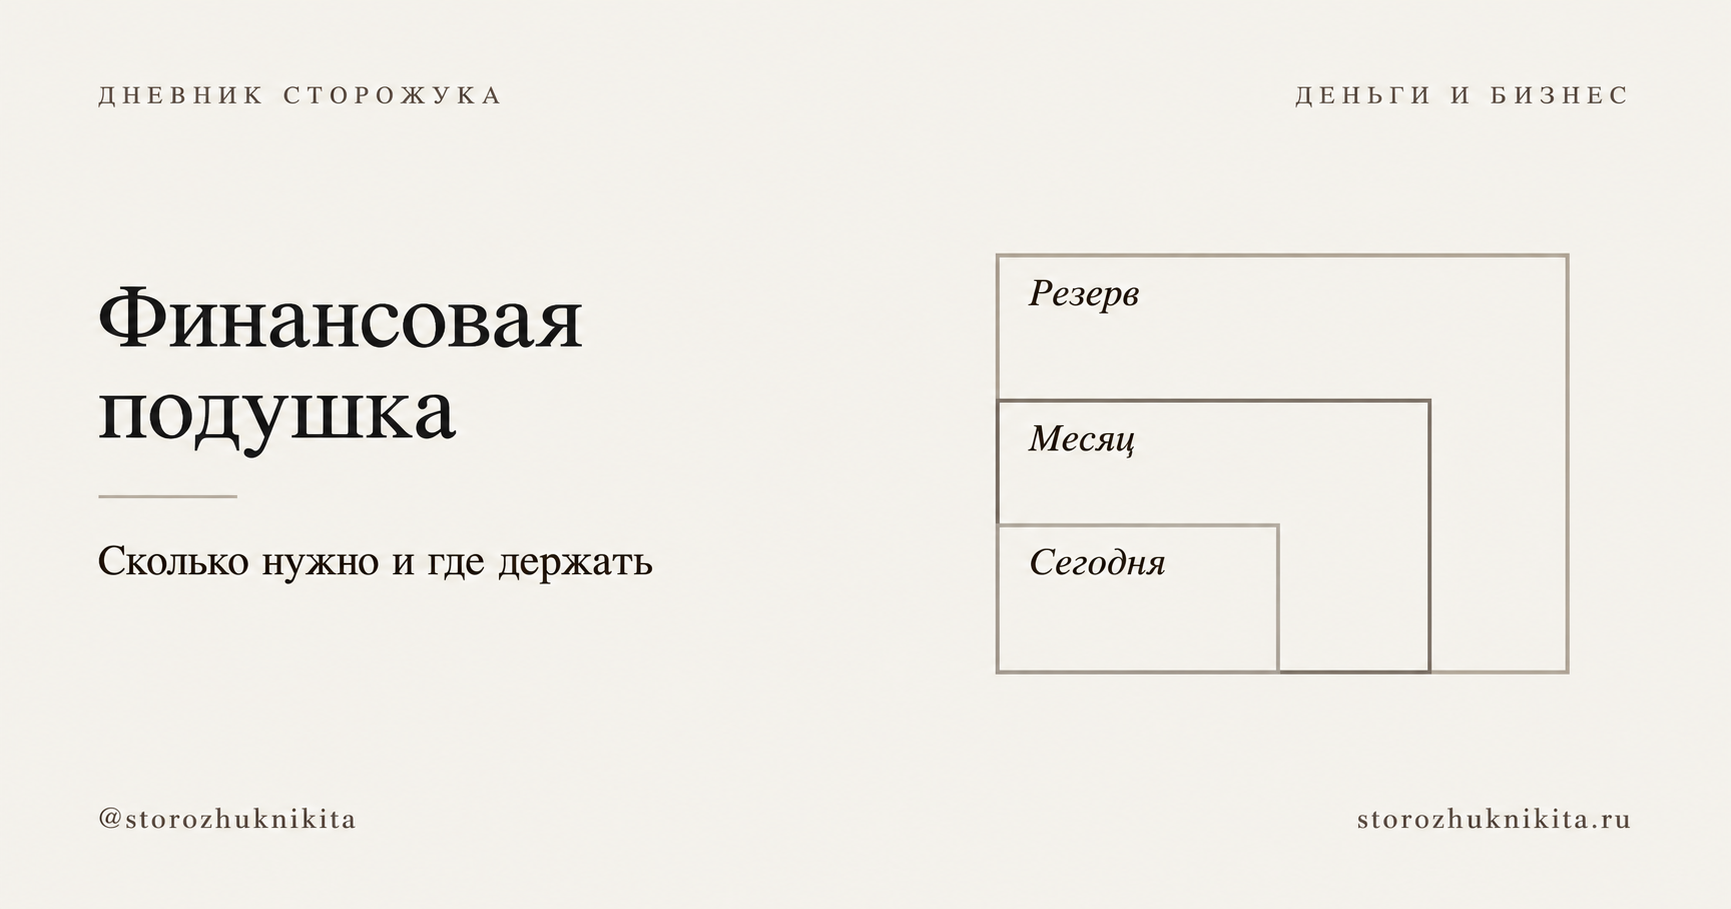
Одна общая сумма «на всякий случай» неудобна: часть денег нужна сегодня, часть - вряд ли вообще понадобится. Практичнее разложить на три слоя.
Такое деление решает главный конфликт подушки: ликвидность против доходности. Держать всё в наличных - терять к инфляции. Держать всё в инструментах - в нужный момент не достать.
Где держать: ликвидность важнее доходности
Критерии для подушки в порядке важности: доступность, предсказуемость, только потом доходность.
Есть три вопроса, на которые инструмент должен отвечать хорошо.
- Как быстро я достану деньги?
- Могу ли я потерять часть суммы, если достану в неудачный момент?
- Не заблокируется ли доступ ровно тогда, когда деньги нужны?
Третий вопрос - не паранойя. Именно в кризис одновременно случаются потеря дохода и проблемы с доступом к деньгам, и именно поэтому подушку не держат целиком в одном банке, в одном инструменте и в одной валюте.
Валютное деление тоже стоит соотносить с расходами: если вы тратите в рублях, основная часть подушки должна быть в рублях. Валюта в резерве - защита от девальвации, а не способ заработать.
Чего в подушке быть не должно
Всё, что может подешеветь именно тогда, когда понадобится, для резерва не годится. Акции, крипта, длинные облигации, доли в бизнесе, недвижимость - это инвестиции, и они могут быть отличными. Просто это не подушка.
Механизм неприятный и работает всегда в одну сторону: кризис бьёт по доходам и по рынкам одновременно. Человек теряет работу ровно в тот месяц, когда портфель просел на 30%, и продаёт по худшей цене. Подушка существует именно для того, чтобы этого не делать.
Отдельно - кредитка. Её иногда считают заменой резерву. Это не резерв, а отложенная проблема: лимит могут срезать без предупреждения, а проценты придут тогда, когда доходов уже нет.
Как собрать, если её нет
Порядок, который работает лучше героического.
Сначала - минимальный резерв, одна месячная норма обязательных расходов. Его собирают быстро и любой ценой, потому что он закрывает 80% бытовых ЧП: сломался холодильник, понадобился зуб, сгорела резина.
Потом - дорогие долги. Гасить кредит под 25% выгоднее, чем копить под 15%. Исключение - минимальный резерв выше: без него любая мелкая неприятность отправляет вас обратно в кредит.
И только потом - добор подушки до целевого объёма. Механизм простой: отдельный счёт, автоматический перевод в день зарплаты, до того как деньги смешались с тратами.
Если доход нерегулярный, процент от каждого поступления работает лучше фиксированной суммы: в хороший месяц откладывается больше, в плохой система не ломается.
Когда её можно тратить
Это стоит решить заранее, письменно, пока ничего не случилось. Подушка тратится на потерю дохода и на внезапные обязательные расходы - лечение, срочный ремонт жилья, помощь близким.
Она не тратится на отпуск, на технику, на удачную возможность и на «доложу потом». Для этого заводится отдельный накопительный конверт.
И последнее: потратили - восстанавливайте. Подушка после использования становится приоритетом номер один, выше инвестиций.
Считать обязательные расходы удобнее всего, когда учёт уже налажен, - как его завести, описал в статье про личный бюджет. Предпринимателям стоит заглянуть ещё и в разбор про разделение личных денег и бизнеса: там подушек нужно две.