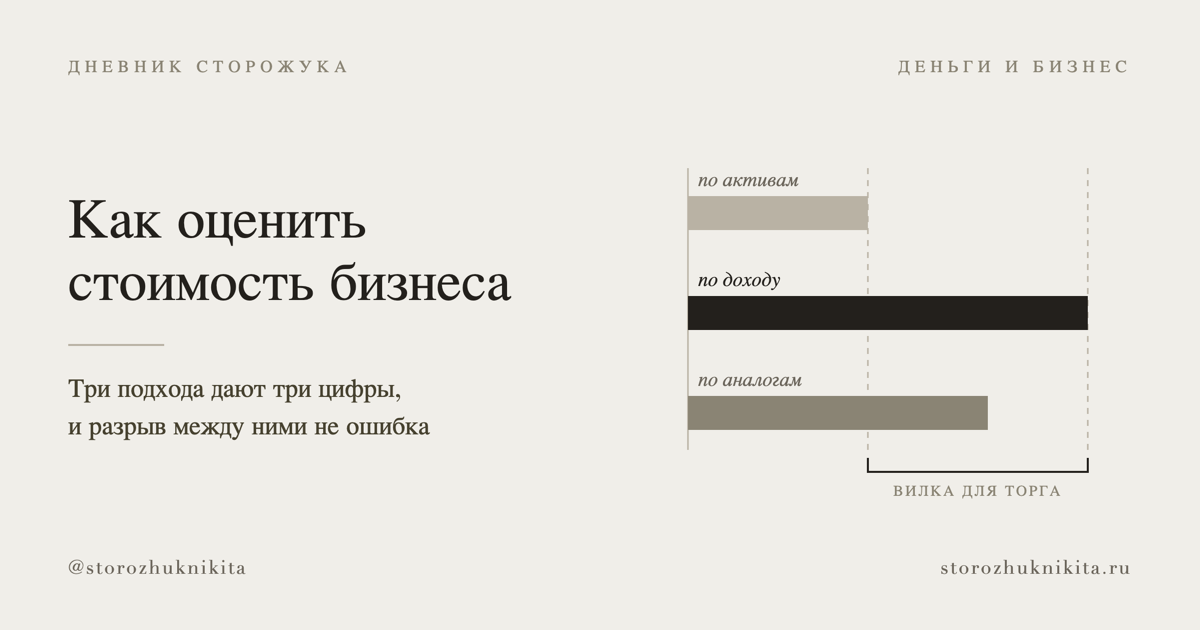
«Сколько стоит мой бизнес» — вопрос, на который есть три правильных ответа, и они не совпадают. Это не изъян методики, а её устройство: стоимость зависит от того, кто спрашивает и зачем. Разберу три подхода, которыми пользуются на практике, и покажу, почему разброс между ними — это информация, а не ошибка.
Зачем считать стоимость, если вы не продаёте
Оценка нужна не только на выходе. Она нужна, когда вы берёте партнёра — иначе непонятно, сколько процентов стоит его вклад. Когда берёте кредит под залог доли. Когда делите бизнес при разводе. Когда решаете, что выгоднее: вложить миллион в развитие или забрать дивидендами.
И ещё одна причина, менее очевидная: регулярный расчёт стоимости показывает, растёт ли бизнес на самом деле. Прибыль может расти, а стоимость падать — например, если рост держится на одном клиенте или на личных связях владельца.
Подход первый: сколько стоит имущество
Самый прямолинейный способ: сложить всё, чем компания владеет, вычесть всё, что она должна. Получится чистая стоимость активов.
Считается по балансу, но с поправкой на реальность: оборудование в учёте может стоить ноль после амортизации, а на рынке продаваться за пару миллионов. И наоборот — «дебиторка», которую никто не вернёт, в балансе висит как актив.
Метод честно работает для бизнеса, у которого стоимость и правда лежит в имуществе: производство со станками, автопарк, недвижимость. Он же даёт нижнюю границу — сколько вы выручите, если просто всё распродадите.
И он же беспощаден к сервисным компаниям. Консалтинг, агентство, студия разработки по активам стоят примерно ничего: пара ноутбуков и мебель. При этом приносят миллионы. Значит, метод не тот.
Подход второй: сколько денег принесёт
Здесь бизнес оценивается как машина по производству денег: сколько он даст владельцу за будущие годы, приведённое к сегодняшним деньгам.
Ключевая мысль — деньги завтра стоят дешевле, чем деньги сегодня. Миллион через пять лет и миллион сейчас — разные суммы: сегодняшний можно вложить, а будущий ещё нужно дождаться и не факт, что дождёшься. Поэтому будущие потоки уменьшают на ставку дисконтирования, и чем рискованнее бизнес, тем сильнее уменьшают.
Практический упрощённый вариант, которым пользуется малый бизнес: годовая прибыль, умноженная на мультипликатор. Мультипликатор — это, по сути, за сколько лет покупатель хочет отбить вложение. Три-четыре года для стабильного бизнеса, один-два для рискованного и завязанного на владельца.
Тут есть развилка, на которой ошибаются чаще всего: считать надо не бухгалтерскую прибыль, а прибыль, которую бизнес отдаёт владельцу. Если собственник платит себе 100 тысяч вместо рыночных 400 — прибыль в отчёте завышена на 300 тысяч в месяц, и оценка вместе с ней. Как это разводится, разбирал в статье про разницу управленческого и бухгалтерского учёта.
Подход третий: почём похожие
Метод аналогов: смотрим, за сколько продавались сопоставимые компании, и прикидываем свою по тем же отношениям — к выручке, к прибыли, к числу клиентов.
Работает хорошо там, где сделки публичны и часты: общепит, розница, франшизы, интернет-магазины. В нишевом B2B аналогов может не быть вовсе.
Главная ловушка — «похожие» нужно понимать буквально. Кофейня у метро с проходимостью 2000 человек и кофейня в спальном районе — разный бизнес с одинаковой вывеской. Мультипликатор берут из отрасли, а поправку делают на конкретику.
Почему цифры не сходятся — и это нормально
Три метода дают три числа, и разрыв между ними осмысленный.
Если оценка по доходу сильно выше оценки по активам — бизнес создаёт стоимость сверх своего имущества. Это хорошо: у вас работает бренд, команда, процессы, клиентская база.
Если наоборот, по активам выше — бизнес проедает имущество. У вас есть дорогое оборудование, которое приносит меньше, чем стоило бы, если его просто продать и положить деньги на депозит.
Если разброс между аналогами и доходным методом огромный — скорее всего, вы взяли не тех аналогов либо у вас в прибыли сидит что-то разовое.
На практике берут не одно число, а вилку, и внутри неё торгуются.
Что поднимает оценку, а что роняет
Поднимает — всё, что снижает риск покупателя:
- Прибыль без владельца. Бизнес, который работает, когда собственник в отпуске, стоит кратно дороже такого же по деньгам, но завязанного на личность.
- Разложенная клиентская база. Один клиент на 40% выручки — это не клиент, это риск.
- Повторяемая выручка. Подписка, абонемент, контракт на год ценятся выше разовых продаж при равной прибыли.
- Прозрачный учёт. Если цифры нельзя проверить, покупатель дисконтирует их на свой страх — и всегда в свою пользу.
Роняет — зеркально: зависимость от владельца, от одного поставщика, от одного канала трафика, серые схемы, отсутствие документов на ключевые активы.
Главная ошибка: путать выручку со стоимостью
«У меня оборот 100 миллионов» — фраза, которая ничего не говорит о стоимости. Компания с оборотом 100 миллионов и прибылью 2 стоит дешевле компании с оборотом 20 и прибылью 8.
Оценивают не размер, а способность генерировать деньги и устойчивость этой способности. Крупный бизнес с околонулевой рентабельностью — это не дорогой актив, это дорогая в обслуживании конструкция.
Проверить себя проще всего через юнит-экономику: если каждая отдельная продажа приносит мало или в минус, никакой масштаб этого не исправит, а стоимость будет падать ровно по мере роста оборота.
Отдельный сюжет — компании, чья стоимость почти целиком в продукте и команде, а не в активах и даже не в текущей прибыли. Как из инженерного проекта вырастает бизнес с оценкой в миллиарды, разбирал в заметке про историю ClickHouse.