Рекомендацию персонального менеджера я разобрал и класть её на счёт дочери не стал. Значит, выбирать придётся самому. Условия такие: 10 000 ₽ в месяц, 18 лет, Россия, 2026 год. Зарубежные рынки для меня закрыты, ключевая ставка 14%, длинные гособлигации дают больше 16% годовых.
Ниже не ответ, а способ, которым я к нему иду: 5 сценариев, у каждого своя ставка на будущее и своё место, где он ломается.
Сначала главное: я выбираю не бумагу, а будущее
За 18 лет я внесу 2 160 000 ₽, и внесу их не сразу, а по 10 000 ₽ в месяц. Сегодняшние цены и сегодняшние ставки достанутся только первым взносам: за первые 3 года на счёт попадёт 17% всех денег. Остальные 83% будут покупать то, что окажется на рынке тогда.
Поэтому вопрос «что сейчас выгоднее» почти бесполезен. Полезный вопрос другой: на какое развитие событий я согласен поставить и что будет с портфелем, если я ошибся.
Что на рынке сегодня
Цифры на 5 октября 2026 года, Мосбиржа и ЦБ.
- Ключевая ставка: 14%
- Длинные ОФЗ с погашением в 2037-2041 годах: 16,5-16,8% годовых к погашению, 1 облигация стоит 500-840 ₽
- ОФЗ с защитой от инфляции: инфляция плюс 5,6-6,5% годовых, но самый длинный выпуск гасится в 2033 году
- Юаневые ОФЗ: 5,9-8,2% в юанях, но номинал 10 000 юаней, под мой взнос не подходит
- Акции: у 4 крупных компаний, которые я смотрел, цена равна 3,6-6,7 годовой прибыли
Сценарий 1. Фиксирую ставку
- На что ставка: ставки и инфляция пойдут вниз, и сегодняшние 16% потом будут вспоминать как подарок.
- Из чего состоит: длинные ОФЗ или фонд гособлигаций.
- Что было за 18 лет: индекс гособлигаций дал 8,8% годовых, худший год -6,4%.
- Где ломается: инфляция разгоняется, а купон фиксированный. Номинально всё выплатят, но купить на эти деньги можно будет меньше.
Здесь я проверил себя расчётом. Если ставки останутся 16,6% все 18 лет, на счёте будет около 12,5 млн ₽. Если за 4 года они снизятся до 9% и там останутся - около 7,9 млн ₽, это 12,5% годовых на мои взносы. Если до 7% - около 7,1 млн ₽. Модель грубая: в ней каждый годовой взнос фиксирует ставку своего года до конца срока. В жизни выйдет меньше, потому что бумаг длиннее 2041-2042 годов нет, а купоны придётся вкладывать по будущим ставкам.
Сценарий 2. Инфляция плюс процент
- На что ставка: инфляция останется высокой, и угадывать её я не хочу.
- Из чего состоит: ОФЗ с индексацией номинала на инфляцию.
- Что было за 18 лет: длинной истории у этих бумаг нет.
- Где ломается: самый длинный выпуск гасится в 2033 году. На оставшиеся 11 лет условия неизвестны.
Сценарий 3. Владею бизнесом
- На что ставка: прибыли компаний растут вместе с ценами, а нынешние низкие оценки когда-нибудь вырастут.
- Из чего состоит: фонд на индекс Мосбиржи.
- Что было за 18 лет: индекс полной доходности дал 10,2% годовых, худший год -50,5%.
- Где ломается: год вроде 2022-го случается за год-два до её совершеннолетия. Акции дёшевы не просто так: в цене сидят риски, которые никуда не делись.
Сценарий 4. Не угадываю
- На что ставка: ни на что конкретное. Что-то из 3 частей каждый год будет выглядеть плохо, и это часть плана.
- Из чего состоит: акции, ОФЗ и золото по трети.
- Что было за 18 лет: 13,0% годовых, худший год -26,9%.
- Где ломается: в лучшие годы акций такой портфель от них отстаёт, и держать его скучно.
Золото здесь не украшение. При закрытых зарубежных рынках это почти единственная доступная мне защита от ослабления рубля. За те же 18 лет оно дало 16,8% годовых в рублях и вытянуло доходность всего набора.
Сценарий 5. Отдельные компании
- На что ставка: я выберу лучше индекса.
- Из чего состоит: 5-10 акций, которые я готов держать 18 лет.
- Что было за 18 лет: общей цифры нет. Разброс шире индекса в обе стороны: можно обогнать рынок втрое, можно отстать.
- Где ломается: компания не доживает до 2044 года. 18 лет - большой срок для любого бизнеса.
Правило поверх любого сценария
Чем ближе её 18 лет, тем меньше у портфеля времени отыграть обвал. Поэтому в последние годы портфель постепенно переезжает из акций в облигации: сначала новыми взносами, а если их не хватает - плановой продажей части акций. Как это уживается с моим правилом «не продаю до совершеннолетия», разберу в следующей части.
Сколько это в деньгах
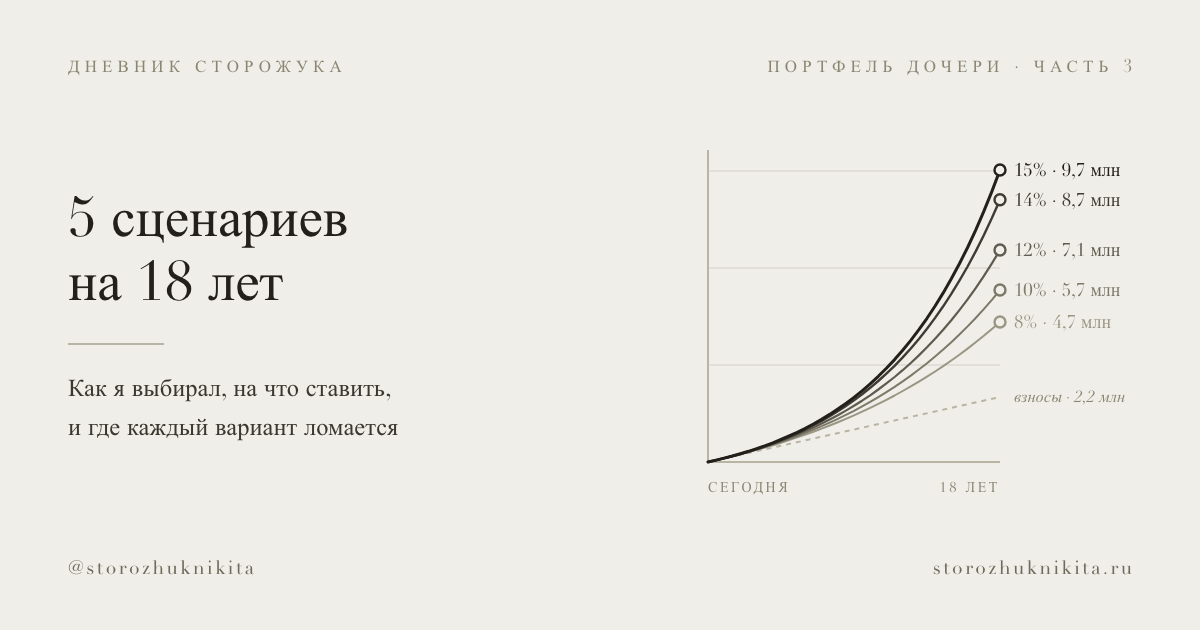
10 000 ₽ в месяц на 18 лет при разной средней доходности. Вторая цифра - в сегодняшних деньгах при инфляции 8%.
- 8% годовых: 4,7 млн ₽, сегодняшними - 1,2 млн ₽
- 10% годовых: 5,7 млн ₽, сегодняшними - 1,4 млн ₽
- 12% годовых: 7,0 млн ₽, сегодняшними - 1,8 млн ₽
- 14% годовых: 8,7 млн ₽, сегодняшними - 2,2 млн ₽
- 15% годовых: 9,7 млн ₽, сегодняшними - 2,4 млн ₽
Разница между 10% и 15% - 4 млн ₽. Столько стоит выбор сценария, и столько же стоит ошибка в нём. При этом индексировать взнос на инфляцию я могу при любом раскладе, и это единственная строка в таблице, которая зависит только от меня.
Все исторические цифры - с сентября 2008 по сентябрь 2026 года, до налогов и комиссий, смешанный портфель с ежегодным выравниванием долей. Другое окно даст другие цифры: за 20 лет акции принесли 8,5% годовых, а не 10,2%. Прошлое ничего не обещает, оно только показывает цену каждого процента.
Что я выбрал
Ни один из 5 сценариев в чистом виде. Я собрал свой из их частей:
- 60% - акции 11 крупнейших компаний в долях индекса. Логика сценария 3, но руками, как в сценарии 5
- 10% - длинные ОФЗ. Это кусочек сценария 1: фиксирую сегодняшнюю ставку хотя бы для первых взносов
- 15% - золото из сценария 4: защита от ослабления рубля
- 15% - фонд денежного рынка. Его нет ни в одном сценарии: это спокойная часть с доходностью около ключевой ставки
Поверх - возрастное правило: ближе к её 18 годам часть портфеля переедет из акций в облигации. Сколько и когда, решу по обстановке на рынке.
Кто знает, что будет через 10-15 лет. План наверняка изменится, и когда изменится, я напишу, что именно и почему. Подробно о каждом этапе и о том, почему счёт обычный брокерский, а не ИИС, - в следующей части.
Это не рекомендация. Я не управляю чужими деньгами и не предлагаю повторять: это мои деньги, мой риск и мой горизонт. Все сделки будут в ленте проекта: storozhuknikita.ru/project/portfel-docheri