На счёт дочери я положил первые 10 000 ₽ и, прежде чем что-то покупать, спросил персонального менеджера в Т-Премиум: что бы он туда положил на 18 лет. Ответ пришёл быстро: 10 бумаг, каждая по 10% портфеля.
Что предложил менеджер
- Акции: ВТБ, Сбер, Татнефть, НОВАТЭК, X5, Т-Технологии
- Фонды: золото (GOLD), «Обеспеченные активы» (XSECUR), ЗПИФ «Парус-МВ», «Т-Капитал Индустриальный» (TIND)
Выглядит аккуратно: 6 акций, 4 фонда, всё поровну. Я открыл страницу каждой бумаги и посчитал.
Что я увидел, когда открыл каждую бумагу
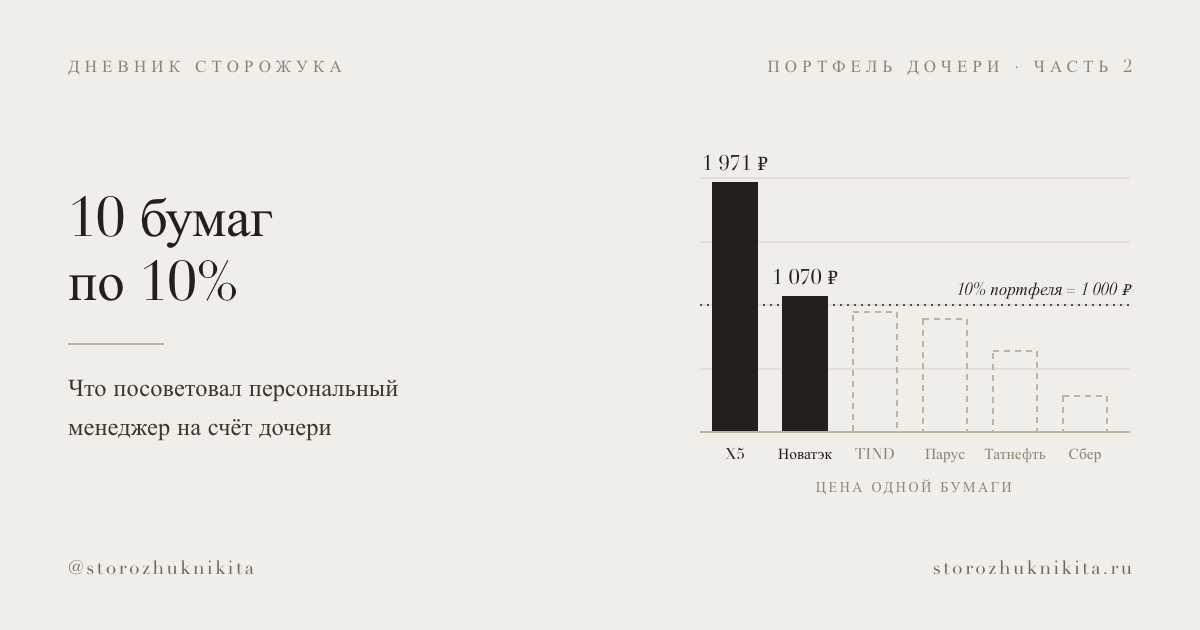
Равные доли не собираются. 10% от 10 000 ₽ - это 1 000 ₽ на позицию. Акция X5 стоит 1 971 ₽, НОВАТЭК - 1 070 ₽. 1 акция X5 - это уже почти 20% портфеля. Список не подгоняли под мою сумму.
2 фонда из 4 - только для квалифицированных инвесторов. Так написано на страницах «Обеспеченных активов» и «Парус-МВ». У меня этот статус есть, так что мне они доступны. Но если у вас его нет, половину фондов из этого списка вы просто не купите.
2 фонда - закрытые фонды недвижимости. TIND - это склады, срок стратегии до 2036 года. На странице фонда в структуре сейчас 100% денежные средства, а пайщики в комментариях пишут, что биржевые торги ещё не открылись. «Парус-МВ» - районные торговые центры в Москве с плановой доходностью 22,1% годовых. Плановой - ключевое слово.
3 позиции из 10 - продукты самой группы. Акции Т-Технологий и 2 фонда Т-Капитала. На странице акции брокер сам раскрывает конфликт интересов, и это честно. Но в рекомендации об этом ни слова.
30% портфеля - банки. ВТБ, Сбер и Т - это 1 сектор. Ещё 20% - нефть и газ.
И главное: стратегии нет. Есть список и веса. Нет горизонта, нет ответа, что делать с ежемесячными пополнениями, нет объяснения, почему именно эти бумаги ребёнку на 18 лет.
Я не думаю, что менеджер хотел плохого. Скорее всего, это типовой набор, который уходит всем клиентам. Но на счёт, который должен прожить 18 лет, типовой набор я класть не буду.
Что я посчитал сам
Прежде чем выбирать, посмотрел, сколько на самом деле давали основные классы активов в рублях за 18 лет: с сентября 2008 по сентябрь 2026. Данные Мосбиржи и ЦБ, до налогов и комиссий, годы считал от сентября до сентября.
- Российские акции с дивидендами (индекс Мосбиржи полной доходности): 10,2% годовых. Худший год: -50,5%
- ОФЗ (индекс гособлигаций): 8,8% годовых. Худший год: -6,4%
- Золото в рублях: 16,8% годовых. Худший год: -24,6%
- Акции и золото пополам: 14,3% годовых. Худший год: -37,5%
- Акции, ОФЗ и золото по трети: 13,0% годовых. Худший год: -26,9%
2 вывода мне не понравились, поэтому я их записываю. Первый: в своих расчётах я закладывал 14% годовых, а индекс акций за 18 лет дал 10,2%. Второй: к 14-15% за этот срок подходили только портфели с заметной долей золота.
И ещё 1 цифра на сегодня: длинные ОФЗ с погашением в 2037-2041 годах торгуются с доходностью 16,5-16,8% годовых. Это не обещание на 18 лет: купоны придётся реинвестировать по будущим ставкам, а цена по дороге будет гулять. Но это редкий момент, когда цифра около 15% записана в самой бумаге, а не в чьём-то прогнозе.
Прошлая доходность ничего не гарантирует. Но она хотя бы показывает, какой ценой эти проценты доставались.
Что дальше
Рекомендацию менеджера я на счёт не кладу. Что кладу вместо неё - отдельный разговор, и в 1 пост он не помещается. В следующей части покажу, как я выбирал: 5 сценариев на 18 лет и место, где каждый из них ломается.
Это не рекомендация. Я не управляю чужими деньгами и не предлагаю повторять: это мои деньги, мой риск и мой горизонт. Все сделки будут в ленте проекта: storozhuknikita.ru/project/portfel-docheri