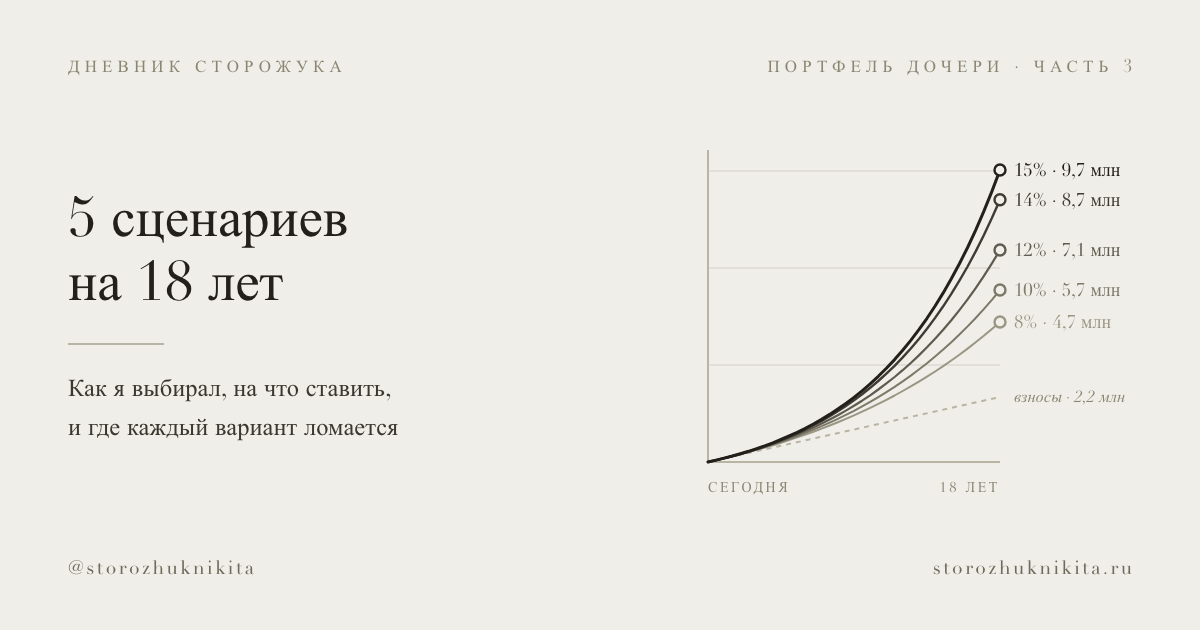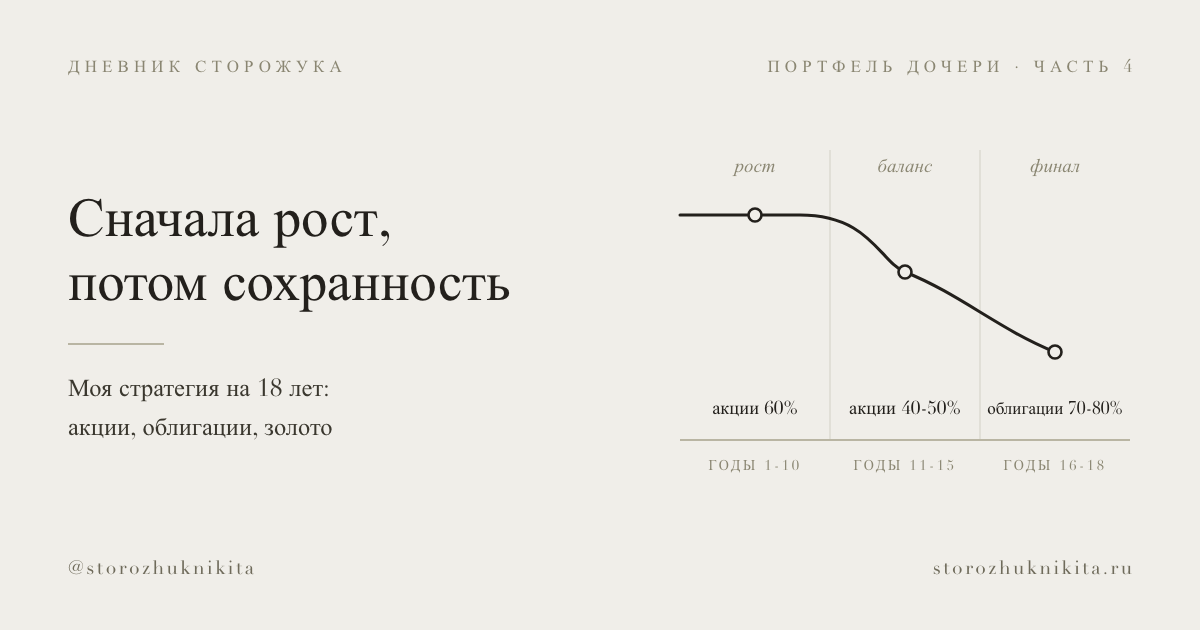
Из 5 сценариев я собрал свой. Он не новый и не хитрый: первые 10 лет портфель растёт на акциях, потом постепенно переезжает в облигации, а к совершеннолетию дочери превращается почти в деньги. Агрессивный старт, консервативный финал.
Логика простая. Пока до цели далеко, обвал рынка - это скидка на следующие покупки. Когда до цели 2 года, тот же обвал - это минус половина того, что копилось 16 лет. Риск тот же, цена у него разная. А главную работу на таком сроке делает сложный процент: всё, что приходит дивидендами и купонами, возвращается в портфель.
Этап 1. Рост: годы 1-10
- Акции 11 крупнейших российских компаний в долях индекса Мосбиржи: 60% портфеля
- Длинные ОФЗ: 10%
- Золото через биржевой фонд: 15%
- Фонд денежного рынка: 15%
Из 10 000 ₽ в месяц это 6 000 ₽ в акции, 1 000 ₽ в ОФЗ и по 1 500 ₽ в золото и фонд денежного рынка. Акции здесь двигатель: только у них доход растёт вместе с прибылью компаний. Золото - страховка от ослабления рубля и инфляционных встрясок, раз зарубежные рынки для меня закрыты. ОФЗ - небольшая доля, которая фиксирует сегодняшние высокие ставки хотя бы для первых взносов. Фонд денежного рынка - спокойная часть с доходностью около ключевой ставки. Просадки на этом этапе я не лечу: покупаю по плану, в ту же дату.
Этап 2. Балансировка: годы 11-15
- Ориентир: доля акций плавно снижается до 40-50%
- Освободившееся место занимают ОФЗ и надёжные корпоративные облигации
До цели остаётся 5-7 лет, и задача меняется: уже не вырастить, а не потерять выращенное. Облигации дают предсказуемый купон и не падают вдвое за год.
Этап 3. Финал: годы 16-18
- Облигации: 70-80% портфеля
- Фонды денежного рынка: 10-20%
За 2-3 года до даты портфель должен перестать зависеть от настроения рынка. Падение акций в этот момент уже не должно задеть капитал.
Доли и годы на этапах 2 и 3 - ориентиры, а не расписание. Сколько переводить в облигации и когда именно, я буду решать по обстановке на рынке: продавать акции на дне только потому, что подошёл срок, я не обязан.
Почему ИИС, хотя первую покупку я сделал на обычном счёте
Первые бумаги я купил на обычный брокерский счёт. Рассуждал так: вычет на взносы, главная приманка ИИС, у меня уже выбран целиком на собственном счёте. Лимит общий, 400 000 ₽ в год, и второй счёт его не добавит.
Потом персональный менеджер показал мне вторую половину, которую я недооценил. У ИИС-3 два вычета, и второй - на доход: если продержать счёт минимальный срок, финансовый результат по нему не облагается налогом, в пределах 30 млн ₽. Купоны в него тоже входят. На обычном счёте льгота есть только у бумаг, пролежавших больше 3 лет, и купоны по облигациям она не покрывает. А в финале этой стратегии облигаций 70-80%.
Поэтому портфель дочери переехал на отдельный ИИС-3. Перевести туда бумаги нельзя, счёт пополняется только рублями, так что 9 октября я продал первую покупку и купил бумаги заново. Что это меняет:
- Счёт, открытый в 2026 году, нужно держать минимум 5 лет. Открытый позже - дольше, поэтому тянуть я не стал
- Снять часть денег нельзя, счёт можно только закрыть целиком. Правило «не занимаю у этого счёта» теперь соблюдает за меня закон
- Если закрыть счёт раньше срока, льгота пропадает
- Дивиденды облагаются так же, как на обычном счёте, и приходят не на счёт, а на карту. Возвращать их в портфель буду сам, пополнением
Что придётся поправить в моих правилах
В правилах проекта было записано: не продаю до её 18 лет. Со стратегией это сходится не до конца. Я прикинул: если после 10-го года направлять все взносы в облигации и ничего не продавать, к 15-му году доля акций опустится примерно до половины. С этапом 2 это ещё уживается. Но к 18 годам облигации должны занять 70-80%, а взносы последних 3 лет - это 360 000 ₽ против портфеля в несколько миллионов. Без продажи части акций финал не собрать.
Поэтому правило уточняю. Продажа разрешена только ради перевода в облигации на этапах 2 и 3. Момент внутри этапа я выбираю по обстановке. Продажа в первые 10 лет из-за новостей, просадки или ощущения, что сейчас упадёт, по-прежнему запрещена. Переезд на ИИС сюда не относится: это смена счёта, а не состава портфеля.
Что дальше
Стратегия всегда может измениться, кто знает, что будет через 10-15 лет. Сейчас она такая, а раз в год я буду к ней возвращаться. Если что-то поменяю, напишу, что именно и почему.
Она отвечает на вопрос «в каких долях». На вопрос «что именно» ответит следующая часть: какие бумаги и фонды идут в первый этап и как 10 000 ₽ делятся между ними каждый месяц.
Это не рекомендация. Я не управляю чужими деньгами и не предлагаю повторять: это мои деньги, мой риск и мой горизонт. Все сделки будут в ленте проекта: storozhuknikita.ru/project/portfel-docheri