Стратегия на первые 10 лет записана: акции, облигации, золото и спокойная часть в фонде денежного рынка. Теперь то, ради чего всё затевалось: что именно я покупаю и как делю 10 000 ₽ каждый месяц.
- Акции: 60%, это 6 000 ₽ в месяц
- ОФЗ: 10%, это 1 000 ₽ в месяц
- Золото: 15%, это 1 500 ₽ в месяц
- Фонд денежного рынка: 15%, это 1 500 ₽ в месяц
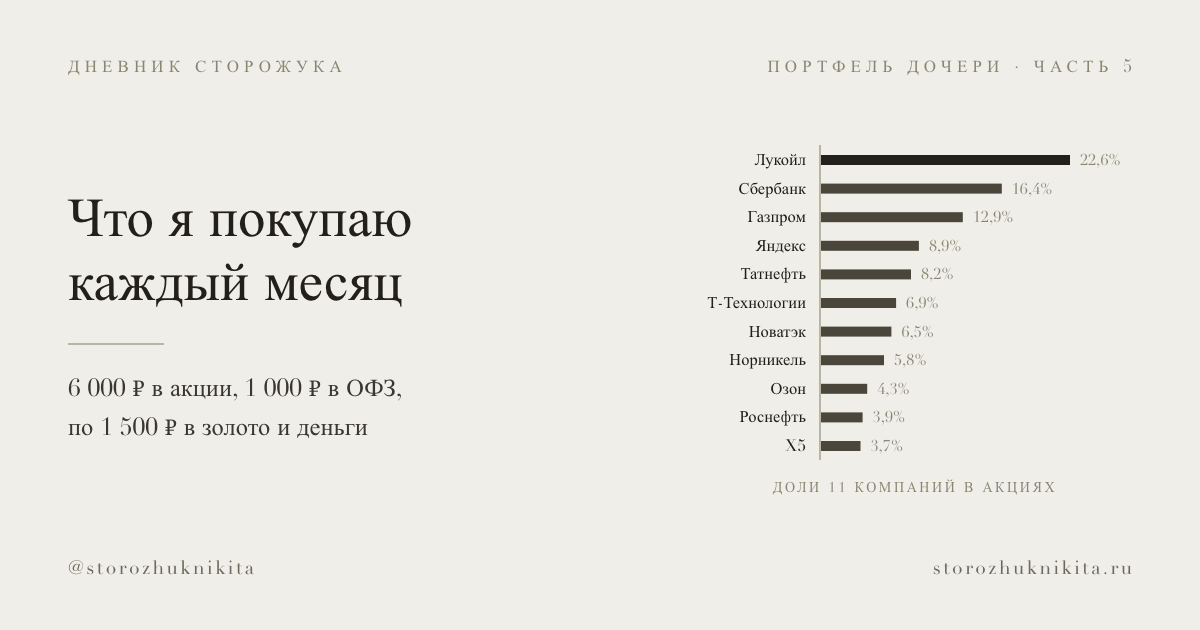
Акции: 11 крупнейших компаний в долях индекса
Я беру верх индекса Мосбиржи и повторяю его пропорции. Из первой дюжины убрал ВТБ: держать эту бумагу 18 лет я не хочу. Веса на 2 октября 2026 года, пересчитанные так, чтобы 11 бумаг давали 100%:
- Лукойл: 22,6%
- Сбербанк: 16,4%
- Газпром: 12,9%
- Яндекс: 8,9%
- Татнефть: 8,2%
- Т-Технологии: 6,9%
- Новатэк: 6,5%
- Норникель: 5,8%
- Озон: 4,3%
- Роснефть: 3,9%
- X5: 3,7%
Сразу о неприятном. 54,0% этой корзины - нефть и газ, ещё 23,3% - банки и финансы. Это не моё решение, так устроен сам индекс: я повторяю рынок вместе с его перекосами. Я это вижу и записываю, чтобы потом не удивляться.
Почему руками, а не фондом
Фонд на индекс сделал бы то же самое 1 покупкой в месяц. Причина у меня простая и не слишком рациональная: хочу сам. Цена этого решения такая:
- У меня 11 бумаг из 44, это 73% индекса по весу. Остальных 33 компаний в портфеле нет
- Каждый месяц нужно считать, какая бумага отстала от своей доли
- Дивиденды приходят за вычетом НДФЛ, причём на карту, и возвращаю их в портфель я сам. Фонд делает это внутри без налога, но берёт около 0,8% в год
- Состав и веса индекса меняются, поэтому раз в год я сверяю свои доли с ним
Как я покупаю каждый месяц
Правило простое: докупаю ту бумагу, которая сильнее всех отстала от своей доли и на которую хватает денег. Повторяю, пока деньги не кончатся. Остаток переходит на следующий месяц.
Первая покупка уже сделана: 1 акция Лукойла. Она стоит около 5 600 ₽ и одна съела почти весь месячный бюджет на акции, на сдачу - 1 акция Сбербанка. Все 11 компаний появятся в портфеле примерно к 6-му месяцу, а доли выровняются за год: полный набор в пропорциях индекса стоит около 75 000 ₽, и раньше его просто не собрать. На самом деле можно пополнить сразу большой суммой - но для чистоты эксперимента, будем делать последовательно. Самая неудобная для меня бумага - Озон: 1 акция стоит больше 3 000 ₽ при доле 4,3%.
До тех пор портфель будет кривым, и это нормально. После первого месяца акции в нём - это почти целиком Лукойл.
ОФЗ: 1 000 ₽ в месяц
ОФЗ 26238 с погашением в мае 2041 года. Сейчас она стоит около 500-530 ₽ вместе с накопленным купоном при номинале 1 000 ₽ и даёт 16,5% годовых к погашению. На 1 000 ₽ в месяц выходит 1-2 облигации: остаток переходит на следующий месяц. Это небольшая часть портфеля, но она фиксирует сегодняшнюю ставку хотя бы для первых взносов.
Золото: 1 500 ₽ в месяц
Биржевой фонд GOLD от «ВИМ Инвестиций» на физическое золото. 1 пай стоит около 3 ₽, так что 1 500 ₽ уходят почти без остатка. У фондов золота главный критерий - комиссия. На 18 годах каждые лишние 1,5 процентного пункта в год оставляют от итоговой суммы около 75%.
Возможно, со временем часть паёв я переложу в биржевое золото. Фонд берёт комиссию каждый год, а металл - 1 раз при покупке, на моём тарифе это 0,9%. Это был бы обмен золота на золото, а не выход из рынка.
А может, и не переложу. 1 грамм сейчас стоит больше 11 000 ₽, это мой золотой бюджет за 7-8 месяцев, и можно ли вообще держать металл на ИИС, я ещё не выяснил. Решу ближе к делу и напишу.
Денежный рынок: 1 500 ₽ в месяц
Фонд LQDT от «ВИМ Инвестиций». Он даёт деньги в долг на короткий срок под залог ОФЗ, поэтому доходность у него близка к ключевой ставке, сейчас это около 14%. Пай стоит около 2 ₽. Это спокойная часть портфеля: она почти не колеблется, когда акции падают.
Это не рекомендация. Я не управляю чужими деньгами и не предлагаю повторять: это мои деньги, мой риск и мой горизонт. Все сделки будут в ленте проекта: storozhuknikita.ru/project/portfel-docheri